Motor de backtesting event-driven
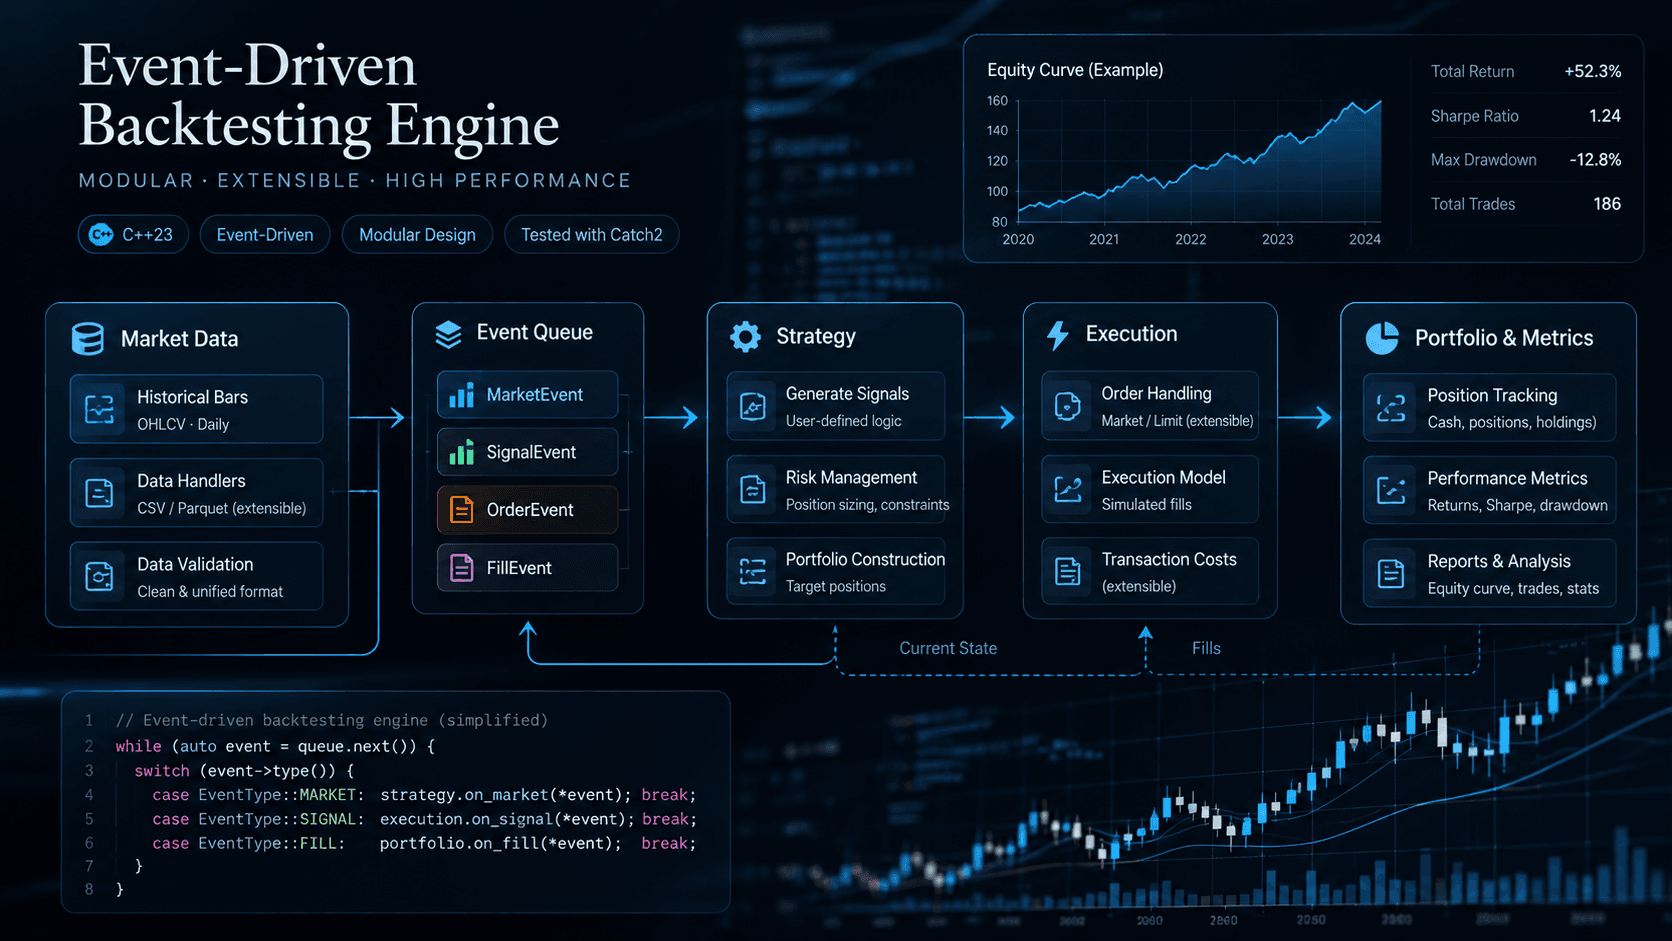
Motor de backtesting event-driven para estrategias de trading sistemático con datos diarios de mercado. La arquitectura separa explícitamente los eventos market, signal, order y fill, y está diseñada en torno al procesamiento determinista de datos históricos, contabilidad reproducible de portfolio, ejecución al siguiente precio de apertura disponible, métricas de rendimiento y validación end-to-end.
Python
Catch2
CTest