Moteur de backtesting event-driven
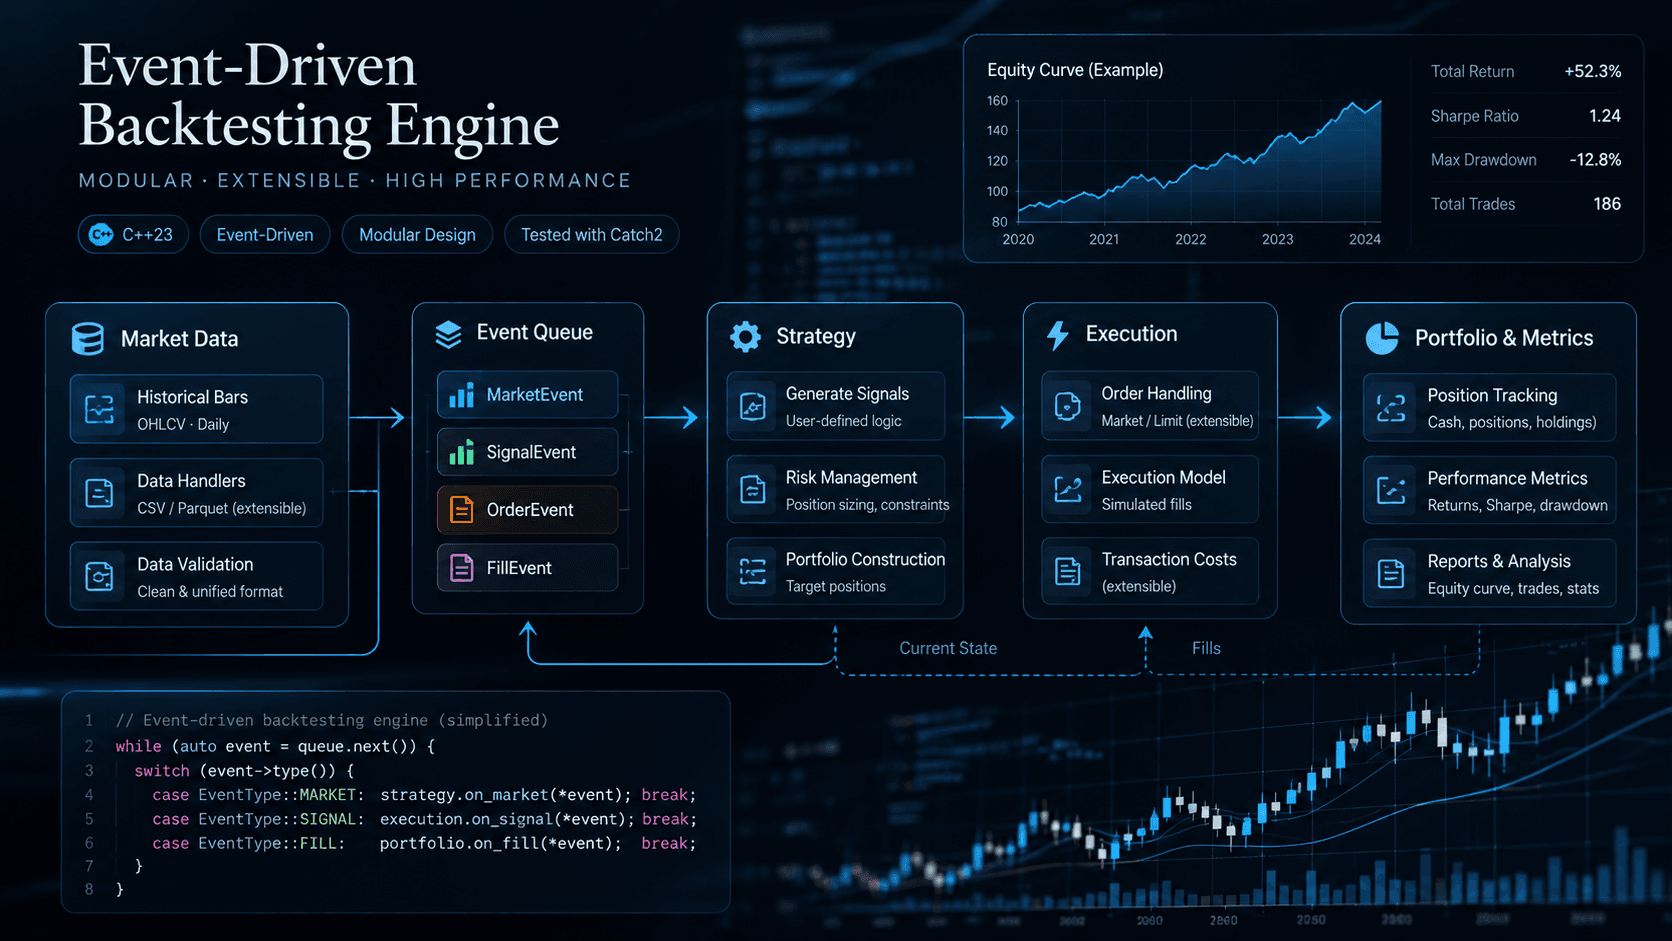
Moteur de backtesting event-driven pour des stratégies de trading systématique sur données de marché journalières. L’architecture sépare explicitement les événements market, signal, order et fill, avec un traitement déterministe des données historiques, une comptabilité de portefeuille reproductible, une exécution au prochain cours d’ouverture disponible, des métriques de performance et une validation end-to-end.
Python
Catch2
CTest